出品:新浪财经上市公司研究院配资是否要求风险确认

作者:杳
2026年上半年,国科微智慧视觉业务实现收入10.45亿元,同比增长206.13%,毛利同比增加4.39亿元,相当于公司整体毛利增量的126.79%;其他业务合计毛利则下降0.93亿元。
进一步将公司业务划分为智慧视觉和其他业务两组,以2025年上半年毛利率为基准进行分解,业务结构变化对综合毛利率的贡献约为负0.46个百分点,而智慧视觉自身毛利率提高带来的贡献为正17.64个百分点。
这一结果说明,2026年上半年公司综合毛利率的改善,并非单纯依靠高毛利业务占比扩大,而主要依赖智慧视觉业务内部盈利能力的跃升。
经营转型的历史背景
国科微采用Fabless模式,主要业务覆盖智慧视觉、超高清智能显示、物联网和存储等领域。
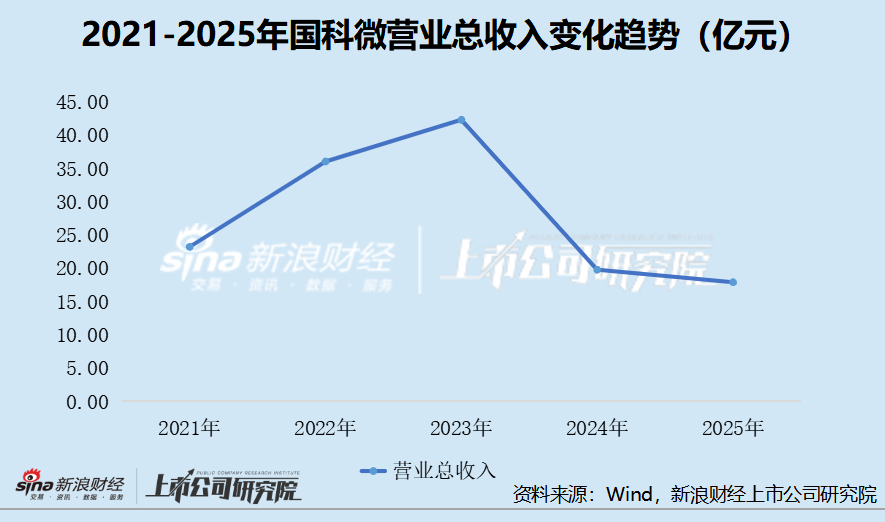
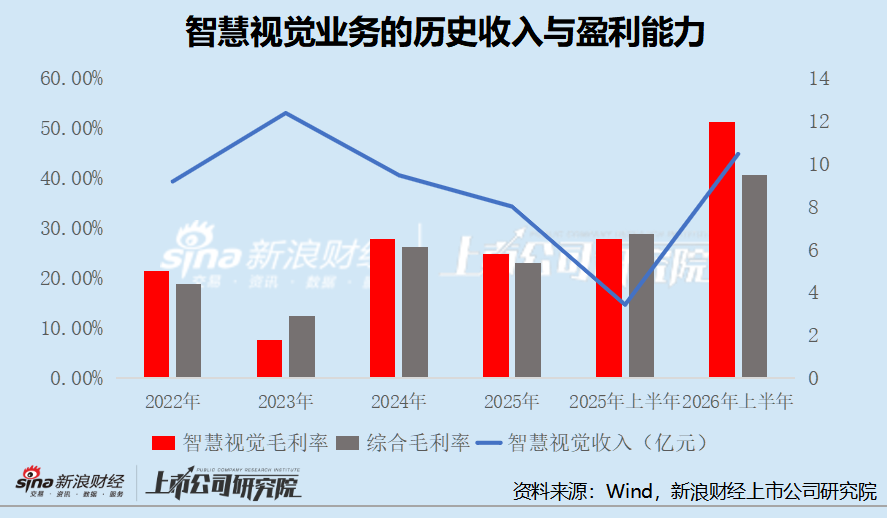
2022年至2025年,公司收入从36.05亿元降至17.91亿元,期间经历明显波动。
智慧视觉业务收入分别约为9.17亿元、12.36亿元、9.46亿元和8.00亿元,并非持续增长。其中2023年智慧视觉收入增长34.72%,但毛利率降至7.60%;2024年收入回落,毛利率却回升至27.86%。
收入规模与毛利率并未呈现稳定的同步变动关系。一方面,智慧视觉产品能够在不同市场环境下取得一定销售规模,说明公司具备相关客户基础;另一方面,收入扩张未必能够转化为利润增长,产品组合、成本和交易条件可能具有更直接的影响。
2025年,智慧视觉收入进一步下降15.47%,毛利率回落至24.80%;公司整体营业收入下降9.44%,归母净利润亏损2.33亿元。根据年报,公司将业绩下滑归因于收入下降、内存等上游原材料涨价、研发费用增加、部分库存芯片减值及其他收益减少。上述因素共同构成2026年经营修复的低基数,但不能将其简单理解为行业自然复苏所带来的利润反弹。
从历史数据看,智慧视觉业务并非新出现的增长板块。值得关注的是,经过2023年至2025年的盈利波动后,该业务为何能够在2026年上半年同时实现收入大幅增长和毛利率跃升,以及这种变化能否保持。
毛利增长的数量归因
元股证券:ygzq.hk2026年上半年,国科微实现营业收入13.78亿元,同比增长85.81%,营业成本8.18亿元,同比增长54.81%,毛利由2.13亿元增加至5.59亿元。收入增长明显快于成本增长,是综合毛利率改善的直接财务表现。
分产品分析能够进一步揭示毛利改善的集中程度。
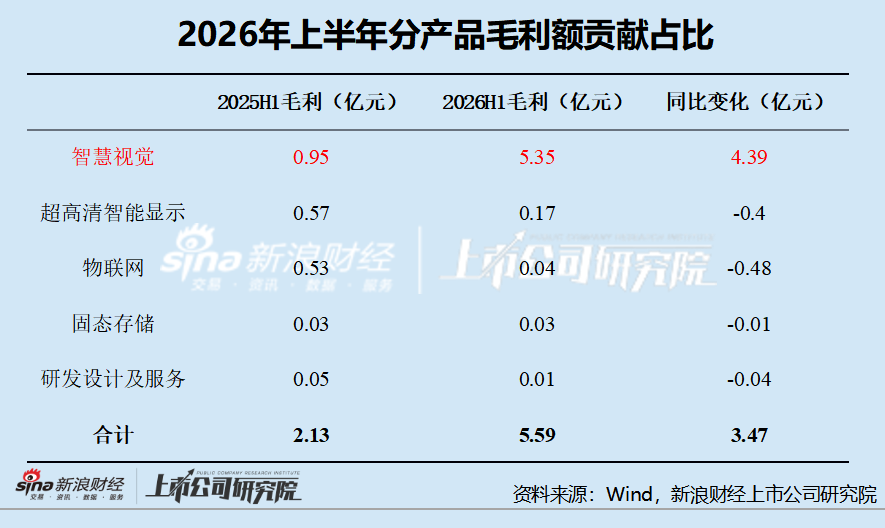
智慧视觉业务不仅解释了全部公司毛利净增量,还抵消了其他业务的部分毛利下降。2026年上半年,该业务毛利占公司总毛利的95.56%,较2025年同期的44.74%明显提高。
这表明,智慧视觉业务已经成为公司当前毛利创造的主要来源。该业务收入增长约7.04亿元,毛利增长约4.39亿元,显示新增收入具有较高的毛利贡献。而且,公司综合盈利能力对该业务的依赖程度上升。同期超高清智能显示业务毛利率由22.96%降至6.38%,物联网业务由41.07%降至8.18%。其他业务对公司毛利的补充作用减弱,使智慧视觉的经营表现更直接地决定综合毛利率变化。
驱动因素与竞争环境
智慧视觉业务毛利率改善可能涉及市场需求、产品迭代、供应链及销售渠道等多方面因素。
终端需求增长提供了业务扩张空间。
公司2025年年报援引的行业数据显示,全球消费类IPC出货量由2024年的约1.72亿台增加至2025年的约1.92亿台,同比增长约11.60%。AI图像处理、低功耗、多目摄像及无线连接等功能升级,为视觉处理芯片提供了新的应用需求。
产品迭代为毛利率改善提供了经营基础。
公司2025年年报披露,GK7606V1、GK7206V1和GK7203V1等产品先后进入开发、客户导入或推广阶段。2026年半年报进一步披露,GK7206V1已实现客户端批量出货,GK7203V1进入量产阶段,面向不同档位客户的智慧视觉产品矩阵逐步完善。
产品迭代与2026年毛利率改善在时间上具有一致性。新一代芯片在图像处理、内存优化、功耗及集成能力等方面的改进,可能提升终端方案竞争力,从而改善销售组合或成本结构。
排行前十股票配资另外,渠道扩张可能也加速了收入的释放。
2026年上半年,公司代理销售收入10.67亿元,同比增长204.60%,占总收入的77.46%;直销收入3.10亿元,同比下降20.61%。代理业务毛利率达到47.55%,明显高于直销业务的16.74%。这表明公司收入增长与销售渠道结构调整同步发生。
供应链方面,公司在2026年半年报中强调对合封存储芯片供应的保障能力,同时布局外挂DDR方案。但同期晶圆成本占公司营业成本的比例由73.42%升至79.49%,现有披露不足以支持单位原材料成本普遍下降的判断。
第三季度延续情况与利润质量
2026年第三季度,公司实现收入9.98亿元,同比增长131.81%。根据三季报累计数据计算,单季度综合毛利率达到43.10%,高于上半年的40.61%。
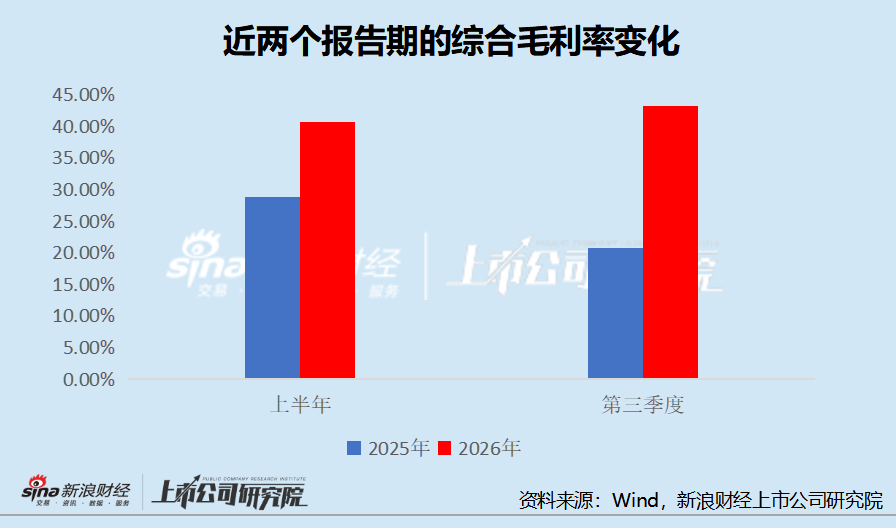
综合毛利率在第三季度继续保持较高水平,说明2026年上半年的盈利改善并未在下一季度迅速消失。这为业务盈利能力修复提供了进一步证据。
但三季报没有披露智慧视觉业务单季度收入、成本和毛利率,因此不能确定第三季度综合毛利率维持高位完全来自该业务。
值得注意的是,利润质量还需考虑会计因素。
2026年前三季度,公司毛利同比增加6.88亿元,信用减值损失项目由上年同期的负0.16亿元变为正1.12亿元,形成约1.28亿元的税前有利变动。公司披露,这主要与应收账款回款增加、相应信用减值准备减少有关。
同期研发费用由3.88亿元增至5.44亿元,抵消了部分毛利增长。综合来看,利润改善并非完全由信用减值因素造成,主营毛利增长具有更大规模的财务贡献,但信用减值变动也不应被忽略。
在现金流方面,当前现金流改善具有实际回款支持。2026年前三季度经营活动现金流净额达到7.64亿元,远高于2025年同期-0.35亿元。但其中上半年已实现7.03亿元,第三季度新增约0.60亿元。公司2026年9月末合同负债为0.60亿元,较2025年末的2.58亿元明显下降,反映部分前期预收订单已完成交付。
总之,业务集中度提高本身不足以解释2026年上半年的综合毛利率增长,决定性因素在于智慧视觉业务自身盈利水平明显改善。但产品单价、单位成本和客户结构等关键数据尚未充分披露,毛利率变化背后的完整因果机制仍需验证。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:公司观察配资是否要求风险确认
互联网持牌配资券商 新华社耶路撒冷8月9日电(记者陈君清 冯国芮)《今日以色列报》9日援引一名以色列安全官员的话报道说配
2026-08-10
国家卫生健康委医药卫生科技发展研究中心近日发布通报,7位存在严重不良行为的项目评审专家被处理。 经核查,发现部分专家在参
2026-08-23
股票中的指数趋势就是股票走势图。股票走势图通常是叫做分时走势图或即时走势图,它是把股票市场的交易信息实时地用曲线在坐标图
2026-09-06
作者|黄小艺| H997Hbiu证券账户 过去两年,大模型几乎是一场仅限于中美的竞速赛。 美国科技圈盯着中国模型,计算开
2026-09-10
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易 客户端 10月20-22日上海黄浦江畔,2026可持续全球领导
2026-10-15