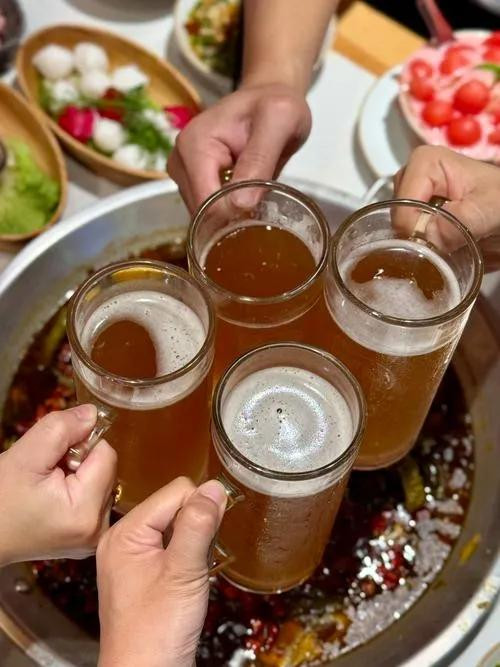
周五晚上八点,居酒屋的灯光刚刚好。有客人把车钥匙往桌上一放,对服务员摆摆手:"不喝了,一会儿要开车。"这样的对话,每天都在中国的餐桌上重复——它几乎概括了无醇啤酒的全部尴尬:在这个市场,无醇被需要的方式,是充当一句"不喝"的借口,而不是一个"想喝"的理由。
同一瓶无醇啤酒,在两个市场过着两种人生。
先把全球的作业摊开看欧盟统计局最新数据,2025年无醇啤酒在欧盟啤酒总产量中的占比首次突破6%。在把啤酒当"液体面包"的欧洲,6%意味着它从小众尝鲜正式跻身主流品类。西班牙是教科书样本——绝大多数无醇饮用者压根没打算放弃普通啤酒,两类产品并行消费、互不取代。西班牙人喝无醇,不是因为"不能喝",而是因为"这次不想喝"。这个细微差别,恰恰是无醇完成主流化的关键一跃:它不再是戒酒者的无奈选项,而是成年人清醒时的自由。
巴西则证明了场景的力量。喜力无醇产品在当地半年销售额涨幅超过50%,撬动的不是酒量好的人,而是商务宴请、工作午餐这些白天不能喝酒、又想举杯的时刻。全球共识由此形成:无醇啤酒的核心价值,不是做戒酒替代品,而是拓展"不能喝酒"的新增消费场景。
反观中国,渗透率长期在低位徘徊,线下占比仅0.02%——注意,不是0.2%,是0.02%。这意味着你走进任意一家社区超市、任意一家餐馆,撞见一瓶无醇啤酒的概率趋近于零。核心消费者集中在25—40岁的都市白领,占54.3%,购买动机以健康诉求为主。他们买的不是"啤酒的替代品",而是一份心理安慰式的自律——这与全球共识恰好拧着来。
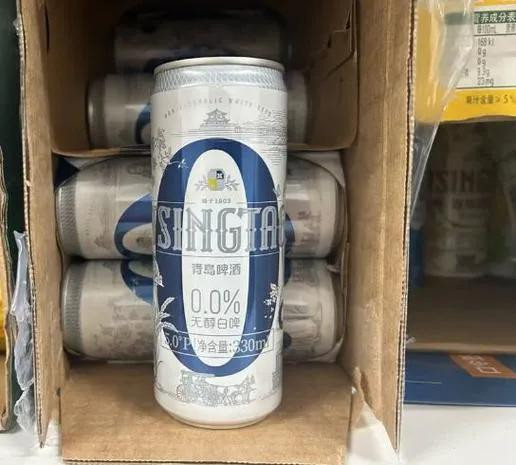

第一道关,是认知国内消费者对无醇啤酒的想象,至今停留在"开车临时救急饮品"——它是工具,不是饮品。这个定位有多致命?它意味着无醇永远进不了"想喝"的清单,只能在"没办法"的时候被想起。更深的原因在酒桌:中国式聚餐的核心仪式是"以醉为礼",劝酒文化里藏着人情与面子的暗流。一瓶喝不醉的啤酒,在这种场景里天然失语——没有氛围感,没有仪式重量,你举起它,对面的人只会觉得你"没诚意"。认知不破,场景不开,这是三道关里最硬的一道墙。
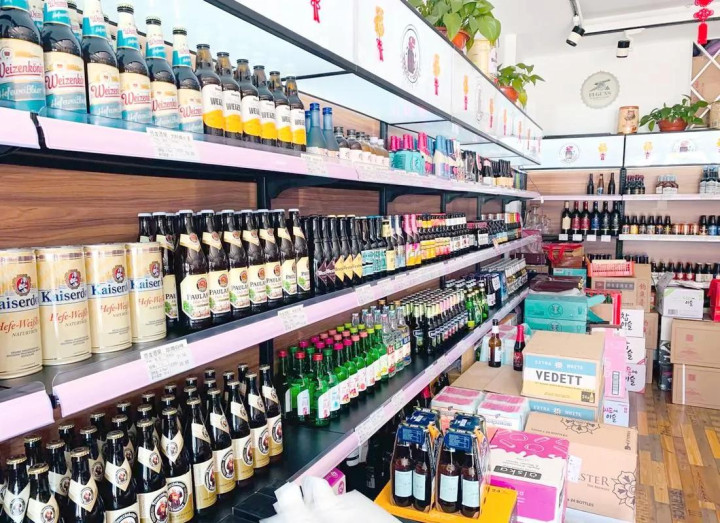
第二道关,是渠道中国啤酒的根基在线下,75%的销量来自商超与餐饮,这是行业几十年趟出来的铁律。而无醇啤酒的线下占比只有0.02%,几乎完全活在电商的流量池里。线上单量再漂亮,也只是"搜索—尝鲜—沉默"的一次性买卖,没有线下高频触点,就没有复购。消费者不会为一瓶无醇专门下单,但会在买三明治、买水、买咖啡时顺手拿一瓶——渠道决定场景,场景决定复购,这条链路一旦断了,45%的增速不过是小基数上的虚火。
第三道关,是口味早期产品大多只是复刻普通拉格的风味,再把酒精抽掉——结果口感单薄,像一杯"啤酒味气泡水"。黑啤、果味新品陆续推出,大众反馈却依然一致:寡淡。你拿一瓶低配版啤酒,去挑战人家喝了二十年的味蕾,凭什么让人埋单?风味寡淡不是无醇的宿命,而是工艺妥协的结果。要在去掉酒精的同时保住酒体、泡沫和香气,技术门槛并不低。
更要看清真正的战场。无醇的对手从来不只是普通啤酒,还有气泡水、无糖茶、低度即饮鸡尾酒——所有"可以喝但不醉"的选项都在抢同一批年轻人。无醇既没有气泡水的清爽人设,也没有即饮鸡尾酒的潮流包装,卡在中间,左右不靠。
方向来了,时代还没来健康化浪潮推着无醇啤酒向前跑,海外已经验证了赛道的可行性。中国市场增速惊人,但渗透率、渠道、认知三道关卡,一道都没真正跨过去。它背后是真实的人口结构变化与健康意识觉醒,方向没有错。
但能不能突围,关键不在模仿传统啤酒,而在于创造属于自己的消费场景——工作午餐微醺不误事,运动聚会补水也尽兴,轻社交不想醉也不扫兴。巨头们真正该焦虑的,不是无醇能不能抢到啤酒的份额,而是它能不能在低度饮品市场里抢到一个属于自己的位置。毕竟,一个上不了酒桌、进不了超市、喝起来还寡淡的品类,凭什么宣布"时代"到来?
时代或许在路上。属于中国无醇啤酒的那一杯资金承接力度,还得再等等。
海报新闻记者 刘亚 菏泽报道 2026年暑期档,两部神话改编电影隔空对望。一边是克里斯托弗·诺兰执导的《奥德赛》全球票房
2026-08-18
8月27日,湖北省委常委、武汉市委书记盛阅春,武汉市委副书记、市长熊征宇与东风公司董事长、党委书记杨青,总经理、党委副书
2026-08-30
当地时间27日移动杠杆,以色列国防军发布声明称,黎巴嫩真主党于26日夜间至27日凌晨,向正在黎巴嫩南部“安全区”内执行任
2026-08-28
美国副总统万斯8日表示,美国同伊朗正在对话,美伊冲突仍处于“博弈中段”。 万斯:美伊正处于“博弈中段” 万斯当天在接受美
2026-08-10
南财智讯10月15日电,盘后期货数据显示兴业证券,上海期货交易所的纸浆主力合约收跌0.88%,收盘报4742.0元/吨,
2026-10-20